공모주를 하다 보면 상장 전에는 열심히 분석했던 종목도 주가가 계속 떨어지면 어느 순간 관심종목에서 지우게 됩니다.
그런데 그렇게 잊고 있던 종목이 다시 급등하면 마음이 달라집니다.
“그때 살걸.” 조금 더 오르면 이번에는 “지금이라도 사야 하나?” 하는 조급함이 생깁니다.
세미파이브도 그랬습니다. 703억원 규모의 계약이 발표된 뒤 주가는 빠르게 올랐지만, 이후 계약 발표 이전 수준으로 돌아왔습니다.
이번에는 세미파이브를 통해 Post IPO에서 기업의 변화와 시장의 가격 평가를 어떻게 구분해야 하는지 살펴보겠습니다.
상장 첫날과 상장 이후는 질문이 다릅니다

상장 첫날에는 당장 거래할 수 있는 물량과 매수 수요가 가격에 큰 영향을 줍니다. 시간이 지나면 기업이 실제로 어떤 성과를 냈는지, 기존주주가 보유 지분을 어떻게 움직이는지도 살펴야 합니다.
기업에 좋은 변화가 생겨도 그 기대가 현재 가격에 얼마나 반영됐는지는 별개의 질문입니다.
상장일이 지났다고 분석이 끝나는 것이 아닙니다. 상장 이후의 공시와 주가, 수급을 함께 추적하는 것이 Post IPO 분석입니다.
36.3% 반등 그리고 다시 출발점으로
아래 가격 비교는 모두 정규장 종가 기준입니다.
세미파이브는 9월 28일 16,360원에서 10월 8일 22,300원까지 올랐습니다. 두 날짜를 비교하면 36.3% 상승입니다.
하지만 10월 16일 종가는 16,350원이었습니다. 10월 8일보다 26.7% 하락했고, 계약 발표 이전과 거의 같은 가격으로 돌아왔습니다.
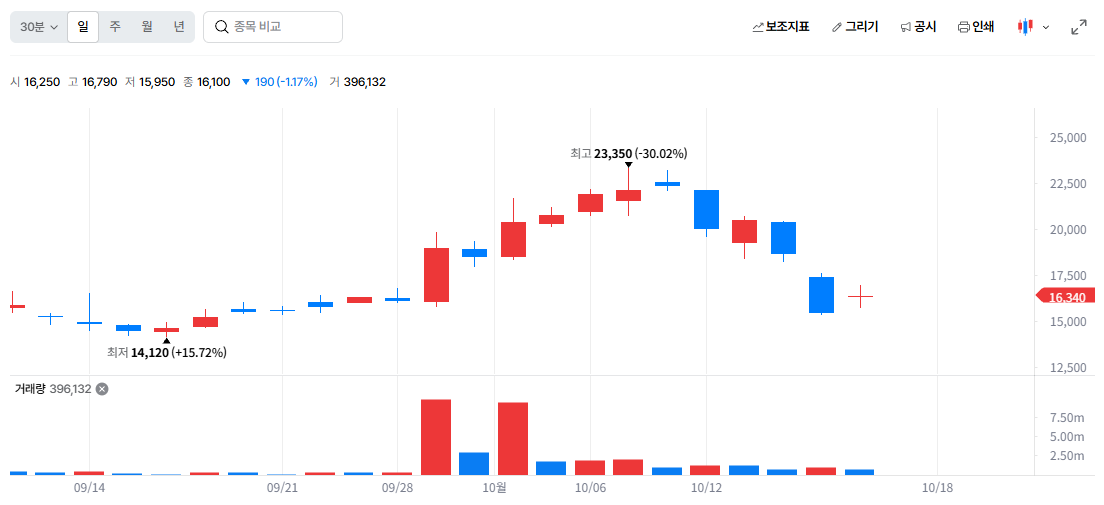
시장 전체의 영향도 있었습니다. 10월 15일 코스닥은 7.7% 하락했고 세미파이브는 14.0% 하락했습니다. 다음 날 코스닥이 4.5% 반등할 때도 세미파이브는 2.2% 상승에 그쳤습니다.
시장보다 약했다는 사실은 확인할 수 있습니다. 다만 이 사실만으로 특정 주주의 매도가 하락의 유일한 원인이었다고 단정할 수는 없습니다.
703억원은 분명 큰 계약입니다
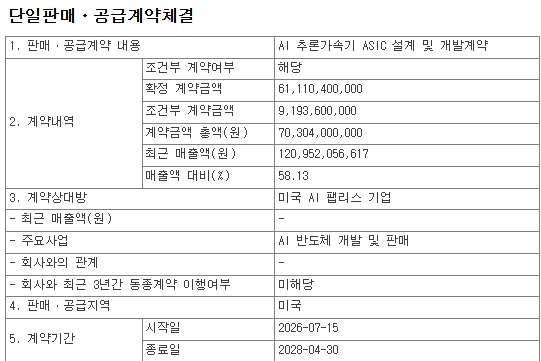
9월 29일 세미파이브는 미국 AI 팹리스와 AI 추론가속기 ASIC 설계·개발계약을 발표했습니다. 계약 규모는 약 703억원으로, 지난해 연결 매출의 58.1%에 해당합니다.
다만 계약금액에는 조건부 금액이 포함돼 있습니다.
* 확정 계약금액 약 611억원
* 조건부 계약금액 약 92억원
* 계약 종료일 2028년 4월 30일
공시상 확정 계약금액도 올해 전액 매출로 인식된다는 뜻은 아닙니다.
개발 진행과 매출 인식 기준을 확인해야 하므로 703억원을 올해 매출에 그대로 더해서는 안 됩니다.
10월 1일에는 모빌린트와 로봇용 AI 반도체 개발계약도 발표했습니다.
적용 분야가 로보틱스로 넓어진다는 점에 의미가 있지만, 실제 실적으로 이어지는 과정은 계속 확인해야 합니다.
계약은 긍정적입니다. 하지만 성장 가능성을 보여주는 것과 현재 주가가 싸다는 것은 별개의 문제입니다.
보호예수 해제와 실제 매도를 구분합니다
703억원 계약이 발표된 9월 29일에는 273만9,039주의 보호예수도 해제됐습니다.
보호예수가 풀렸다고 모든 주식이 시장에 매도된 것은 아닙니다. 매도할 수 있게 된 물량과 실제로 매도된 물량은 구분해야 합니다.
이번에는 주요주주의 실제 매도도 확인됐습니다.
10월 8일 제출된 대량보유상황보고서에서 한국산업은행의 9월 전체 장내매도 수량은 144만319주였습니다. 이 가운데 9월 29일과 30일 매도분은 82만1,081주였습니다.
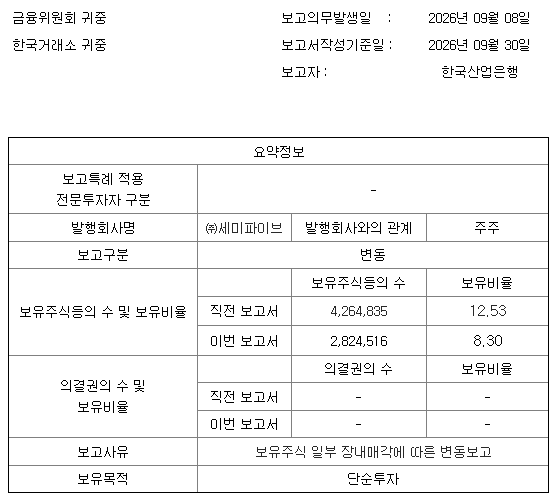
계약 발표일에는 주가가 올랐습니다. 하지만 당시에 주가가 올랐다고 해서 매도 부담이 모두 사라졌다고 볼 수는 없습니다.
추가로 나올 물량을 받아줄 매수 수요가 이어지는지도 봐야 합니다.
일시적으로 매물을 받아내는 것과 지속적으로 주가를 지탱하는 것은 다른 문제입니다.
시장 전체의 급락도 겹쳤으므로 기존주주 매도만으로 이후 하락을 모두 설명할 수는 없습니다.
수주 다음에는 양산 확대와 이익을 봅니다
세미파이브의 상반기 연결 매출은 947억원으로 전년 동기 대비 97.0% 증가했습니다.
매출총이익률은 30.6%로 개선됐지만 영업이익률은 여전히 -11.5%입니다. 외형 성장과 영업 흑자 달성은 구분해야 합니다.
세미파이브는 이미 기존 프로젝트에서 양산 사업을 진행하고 있습니다.
9월 8일에는 하이퍼엑셀의 AI 추론가속기 대규모 양산에 들어갔다고 발표했습니다.
따라서 앞으로 확인할 것은 새로 수주한 개발 프로젝트가 파운드리와 연계한 양산으로 얼마나 이어지는지, 반복 매출과 이익이 얼마나 늘어나는지입니다.
9월 29일 발표한 미국 프로젝트는 회사가 2028년 양산을 목표로 제시한 과제입니다.
수주에서 개발로, 개발에서 양산과 반복 매출로, 그리고 최종적으로 이익으로 이어지는 과정을 계속 확인해야 합니다.
Post IPO에서 계속 확인할 네 가지
그래서 저는 Post IPO에서 다음 네 가지를 계속 확인하려고 합니다.
* 수주가 실제 매출에 반영되는가
* 새 개발 프로젝트가 양산과 반복 매출로 이어지는가
* 매출 증가가 수익성 개선으로 연결되는가
* 추가 매도 물량을 받아줄 수요가 이어지는가
계약과 매출 성장에서 확인한 성과가 있는 한편, 새 과제의 양산 확대와 영업 흑자, 추가 오버행은 계속 살펴야 합니다.
기존 양산 사업은 실제 실적의 변화를 보고, 새로 수주한 개발 과제는 향후 양산 전환을 확인하는 식입니다.
어떤 성과를 확인했고 어떤 기대가 남았는지를 구분하는 것이 중요합니다.
놓친 저점보다 남은 검증을 봅니다
세미파이브가 다시 이전 가격으로 내려왔다고 계약의 가치가 사라진 것은 아닙니다.
반대로 가격이 내려왔다는 이유만으로 싸졌다고 단정할 수도 없습니다.
주식시장은 기업의 성장 가능성뿐 아니라 현재 가격, 시장 분위기, 기존주주의 매도 부담도 함께 평가합니다.
직장인 투자자가 매일 장중 차트를 지켜보며 대응하기는 쉽지 않습니다.
하지만 주말에 공시와 종가, 수급을 모아 다음 투자에 적용할 기준을 점검할 수는 있습니다.
좋은 공시가 나왔다고 좋은 매수가격이 보장되지는 않습니다.
상장 후 떨어졌다고 끝난 종목도 아니고, 다시 올랐다고 무조건 따라가야 할 종목도 아닙니다.
놓친 가격보다 남은 검증을 보는 것, 이것이 Post IPO 분석의 목적입니다.
공모주는 기업 분석보다 구조를 읽는 투자입니다.
데이터 기반 구조 분석을 간결하게 전달합니다.
'공모주 투자 방법' 카테고리의 다른 글
| 공모주 공시 숫자, 그대로 믿으면 안 되는 경우 (브릴스) (0) | 2026.09.27 |
|---|---|
| 덕산넵코어스에 보인 공모주 숫자의 변화 (1) | 2026.09.20 |
| 공모주 동시청약 증거금 배분 방법 (0) | 2026.09.14 |
| 약세장에서 공모주 투자하는 법|청약 전 반드시 확인할 5가지 (0) | 2026.08.31 |
| [공모주 투자 기준 1] 공모주는 기업보다 구조를 봐야 합니다 (1) | 2026.06.29 |


